Visszaállítottam a hozzáférést.
Kizárták Tylert a jelentési környezetből.
Ezután kinyitottam a tiszta, működő példányt, amit a saját hozzárendelt adataimmal naprakészen tartottam.
Azért tartottam fenn, mert óvatos voltam, nem azért, mert bárki kért volna.
A következő tizennégy órában dolgoztam.
Nem azért, hogy megmentsük Tylert.
Nem akarok kimondani.
Mert több száz más alkalmazottnak semmi köze nem volt a döntéseihez, és a pontatlan pénzügyi jelentés mindegyiküknek árthatott.
Kibékültem a szobákkal.
Kijavítottam a szerződés időzítését.
Újjáépített gyártási hivatkozások.
Átnéztem a költségosztályozásokat.
Visszaállították az érvényesítési szabályokat.
Újra összekapcsoltam a megosztott adatutakat.
Hajnali háromra a jelentés kiegyenlített.
Nem volt hízelgő.
A valódi számok azt mutatták, hogy Tyler több stratégiai kezdeményezése jóval többe került, mint amit a vezetőség várt.
De a számok pontosak voltak.
Négy éves korban a pénzügyi igazgató elküldte a módosított paklit a nagy befektetőknek.
A befektetői hívás tíz órára volt kitűzve.
Legnagyobb magántőke-részvényesünket Mr. Sterling képviselte.
Sterling nem volt drámai.
Ez még ijesztőbbé tette.
Rövid kérdéseket tett fel, és várt a teljes válaszokra.
Eredetileg nem hívtak meg a hívásra.
Az asztalomnál ültem, amikor a konferencia hanganyaga eljutott a vezető munkatársakhoz.
“Jó reggelt,” mondta Sterling.
Válaszolta az alelnök.
Sterling nem vesztegette az időt.
“A módosított pakli lényegesen másnak tűnik, mint amit a héten kaptunk.”
“Azonosítottunk egy konszolidációs problémát” – mondta az alelnök.
“Irodai hiba?”
“Lényegében.”
Sterling megállt.
“Ez a különbség több millió dollárral változtatja az EBITDA-t.”
Tyler szólt.
“Áttérünk egy dinamikusabb jelentési keretrendszerre. Voltak technológiai növekedési fájdalmak.”
Még egy szünet.
Aztán Sterling azt mondta: “Érdekes.”
A kezem megállt a billentyűzeten.
“A metaadatok szerint a módosított fájlt Susan Mercer írta.”
Senki sem mozdult a emeletünkön.
“A korábbi aktát,” folytatta Sterling, “Tyler írta.”
Csend.
“Szeretném megérteni, miért eredményezte az újabb jelentési modell a pontatlan beküldést, míg Susan a kiegyeztetett verziót készítette.”
Az alelnök próbált válaszolni.
Sterling félbeszakította.
“Ki vezeti a pénzügyi jelentést?”
“Én felügyelem a pénzügyeket.”
“És Tyler?”
“Stratégiai tervezési igazgató.”
“És Susan?”
Az alelnök habozott.
“Vezető elemző.”
“Hozd be.”
Senki sem szólt.
“Szeretném hallani attól, aki újraépítette a számokat.”
A tárgyalóterem ajtaja másodpercekkel később kinyílt.
A pénzügyi igazgató asszisztense sietve az asztalom felé sietett.
“Susan. Azt akarják, hogy bent legyél.”
Elvettem a mappámat.
Aztán beléptem a tárgyalóterembe.
Sterling arca betöltötte a nagy képernyőt.
“Ő Susan,” mondta az alelnök.
Sterling egyenesen a kamerába nézett.
“Elkészítetted a ma reggel kapott jelentést?”
“Igen.”
“Miért nem ez volt az a jelentés, amit korábban kaptunk?”
Éreztem, hogy Tyler engem néz.
Nem kellett támadnom.
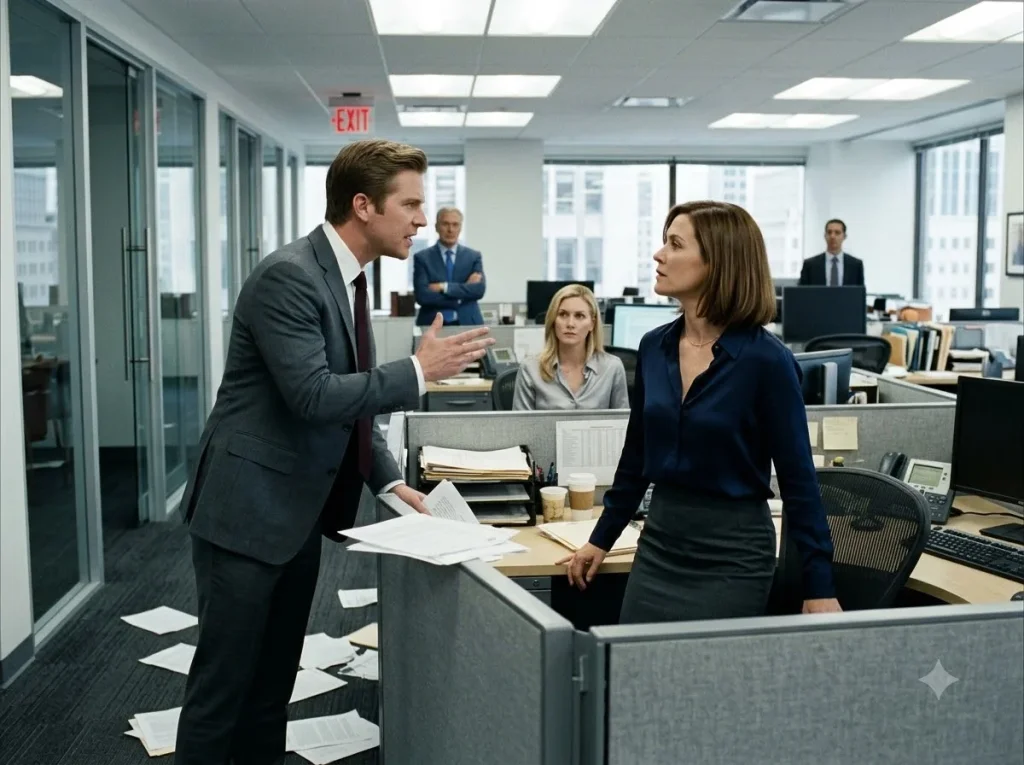
“A vezetőség döntése egy új manuális jelentési munkafolyamatot tesztel, amelyet a Stratégiai Tervezés vezet” – mondtam. “Azt utasították, hogy lépjek el a folyamattól. Miután a benyújtott kimenet több kontrollt is meghibásodott, megkértek, hogy térjem vissza, és rekonstruáljam a jelentést a validált környezet segítségével.”
Sterling szemei kissé összeszűkültek.
“Ki utasította?”
Nem válaszoltam azonnal.
Tylerre néztem.
Sterling követte a tekintetemet.
Aztán Tyler apjára nézett.
“Tehát a tapasztalt jelentéskészítő elemzőt eltávolították a folyamatból, miközben egy új igazgató egy ellenőrizetlen munkafolyamatot tesztelt.”
Az alelnök a mikrofon felé hajolt.
“Volt némi zavar a felelősségekkel kapcsolatban.”
Sterling arckifejezése nem változott.
“Ez inkább zavarnak tűnik a kompetencia miatt.”
Senki sem válaszolt.
“Susan, ülj le.”
Igen.
“Vezesd el a különbségeket.”
A következő órában én vezettem a megbeszélést.
Elmagyaráztam a bevételi időzítést.
A gyártási hivatkozások.
A költségosztályozások.
A belső ellenőrzések.
A tanácsadói költségek, amelyek Tyler stratégiai projektjeihez kötöttek.
Nem túloztam semmit.
Nem kellett volna.
A számokkal nehéz vitatkozni, ha világosan bemutatják őket.
Amikor a hívás véget ért, senki sem mozdult a tárgyalóteremben néhány másodpercig.
Végül Veronica becsukta a jegyzetfüzetét.
“Ez informatív volt.”
Az alelnök hátradőlt.
“Alkalmatlannak tűnhetett minket.”
Felé fordultam.
“Pontosan válaszoltam a kérdéseire.”
“Lágyíthattad volna.”
“Jobban szeretted volna, ha pontatlan információkat adok a vezető befektetőnek?”
Elfordította a tekintetét.
Tyler nem tette.
“Nem kellett volna megemlítened a kézi eljárást.”
Kinyitottam a mappámat.
“Azt hiszem, már túl vagyunk azon a ponton, ahol a szoftveres probléma színlelmének tegyelése bárkinek segít.”
Több dokumentumot átcsúsztattam az asztalon.
Az elsőt a pénzügyi igazgató vette át.
“Mi ez?”
“Egy idővonal.”
Olvasta.
“Kedd: Tyler utasítja Susan-t, hogy lépjen el a jelentési munkafolyamattól.”
A következő oldalra mutattam.
“IT változási kérelmezés az adminisztratív hozzáférésem eltávolításáról.”
Még egyet.
“E-mail, amely megerősíti Tyler kézi jelentési folyamatát.”
Még egyet.
“Metaadatok a könyvvizsgálóknak benyújtott fájlból.”
Veronica felvette a végső összehasonlítási lapot.
A két jelentést egymás mellé tettem.
Tyler manuális változata túlértékelte a bevételt és több költségkategóriát is alábecsült.
Az összesített eltérés olyan jelentős volt ahhoz, hogy senki sem tudta elítélni formázási hibának.
Veronica kétszer is elolvasta az oldalt.
“Ha ezeket a számokat külsőleg publikáltuk volna…”
Nem fejezte be.
Az alelnök felé fordult.
“Tudtad, hogy megkerülte a vezérlőket?”
Az alelnök megdörzsölte a homlokát.
“Bíztam az ítélőképességében.”
“Három hónapja van itt.”
“MBA-t szerez.”
Veronica rámeredt.
“Ez nem egy kontrollkörnyezet.”
Aztán rám nézett.
“Miért nem avatkoztál be korábban?”
“Igen.”
Elkomorította a szemöldökét.
“Figyelmeztettem őket.”
Elővettem az e-mailt, amely dokumentálta a megváltozott feladataimat.
“Parancsot kaptam, hogy lépjek hátrébb.”
A pénzügyi igazgató elolvassa.
Az arckifejezése megváltozott.
A jogi probléma most már nyilvánvaló volt.